
Veja também


 23.09.2026 08:45 PM
O destino do ouro acabou sendo bem menos dramático do que se poderia esperar. A história mostra que, no início dos ciclos de aperto monetário do Federal Reserve, o metal precioso costuma cair, mas depois se recupera à medida que aumentam as preocupações de que as taxas de juros mais altas reduzam significativamente o crescimento do PIB. Elas podem até empurrar a economia para uma recessão. Desta vez, o aperto da política monetária vem acompanhado dos maiores rendimentos dos Treasuries em duas décadas. Ainda assim, o XAU/USD está se mantendo.
Como regra, a alta dos rendimentos no mercado de títulos cria um vento contrário para o ouro, que não gera renda de juros. Contudo, há vários fatores por trás da alta dos rendimentos dos Treasuries desta vez. Entre eles estão as preocupações com o aperto da política monetária do Fed em meio à inflação elevada impulsionada pela alta dos preços do petróleo, a concorrência por recursos por parte dos hiperscalers, a força da economia e as preocupações com os problemas fiscais dos EUA. Este último fator está levando os investidores a comprar XAU/USD.
Dinâmica dos preços do ouro e do petróleo
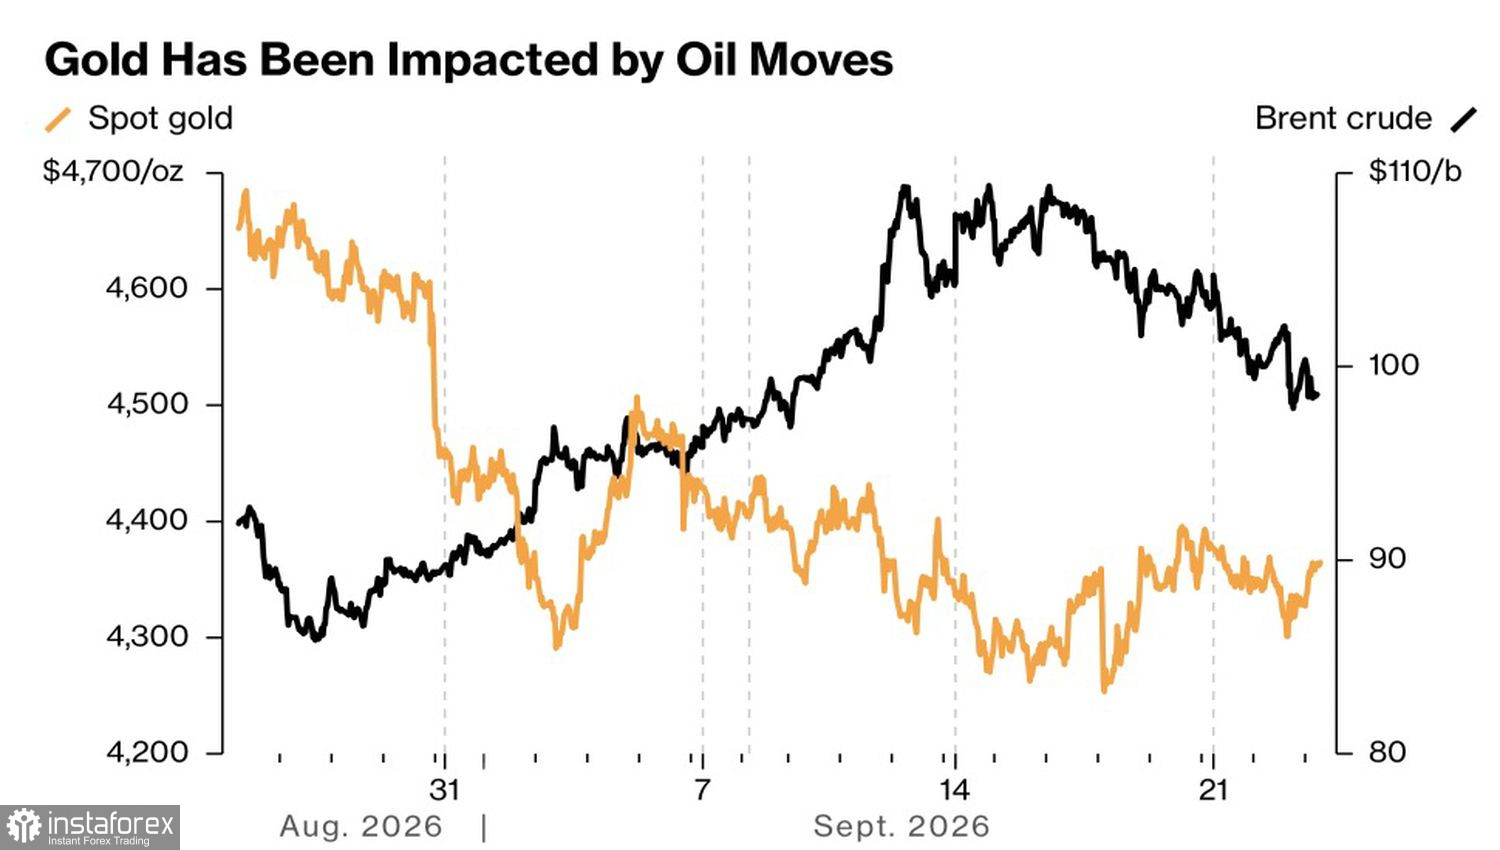
No curto prazo, o desempenho do ouro é determinado pelas condições do mercado de petróleo. Um rali do Brent eleva as expectativas de inflação e a probabilidade de aperto monetário pelo Fed, o que leva à queda do XAU/USD. Por outro lado, a queda dos preços do benchmark do Mar do Norte é uma boa notícia para o metal precioso.
Nesse sentido, a declaração de Donald Trump de que as conversas com representantes iranianos à margem da cúpula da ONU haviam sido produtivas, juntamente com a retomada das operações do oleoduto East-West da Arábia Saudita, sustentaram temporariamente o ouro. No entanto, a retórica hawkish de autoridades do FOMC defendendo altas dos juros trouxe o ouro de volta à realidade.
A dinâmica das importações de ouro da China
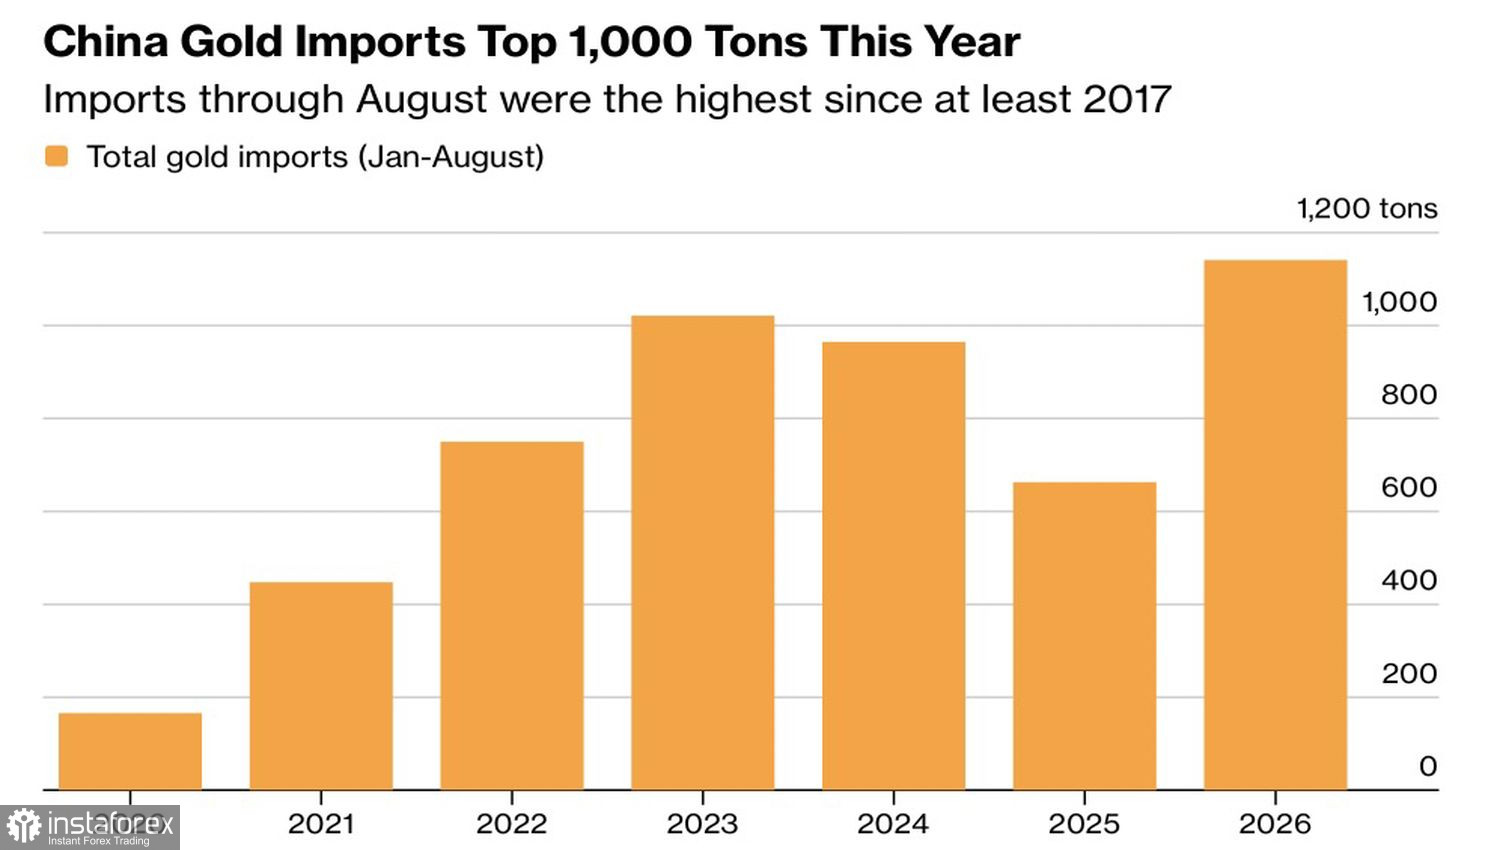
A forte demanda pelo ativo físico permite traçar paralelos com 2022. Naquela época, o Fed apertava a política monetária no ritmo mais rápido em quatro décadas, mas, ainda assim, os preços do XAU/USD subiram. A explicação estava nos processos de desdolarização e diversificação das reservas cambiais dos bancos centrais. Eles compravam ouro independentemente de seu custo de oportunidade, o que explica o rompimento da relação com os rendimentos dos Treasuries.
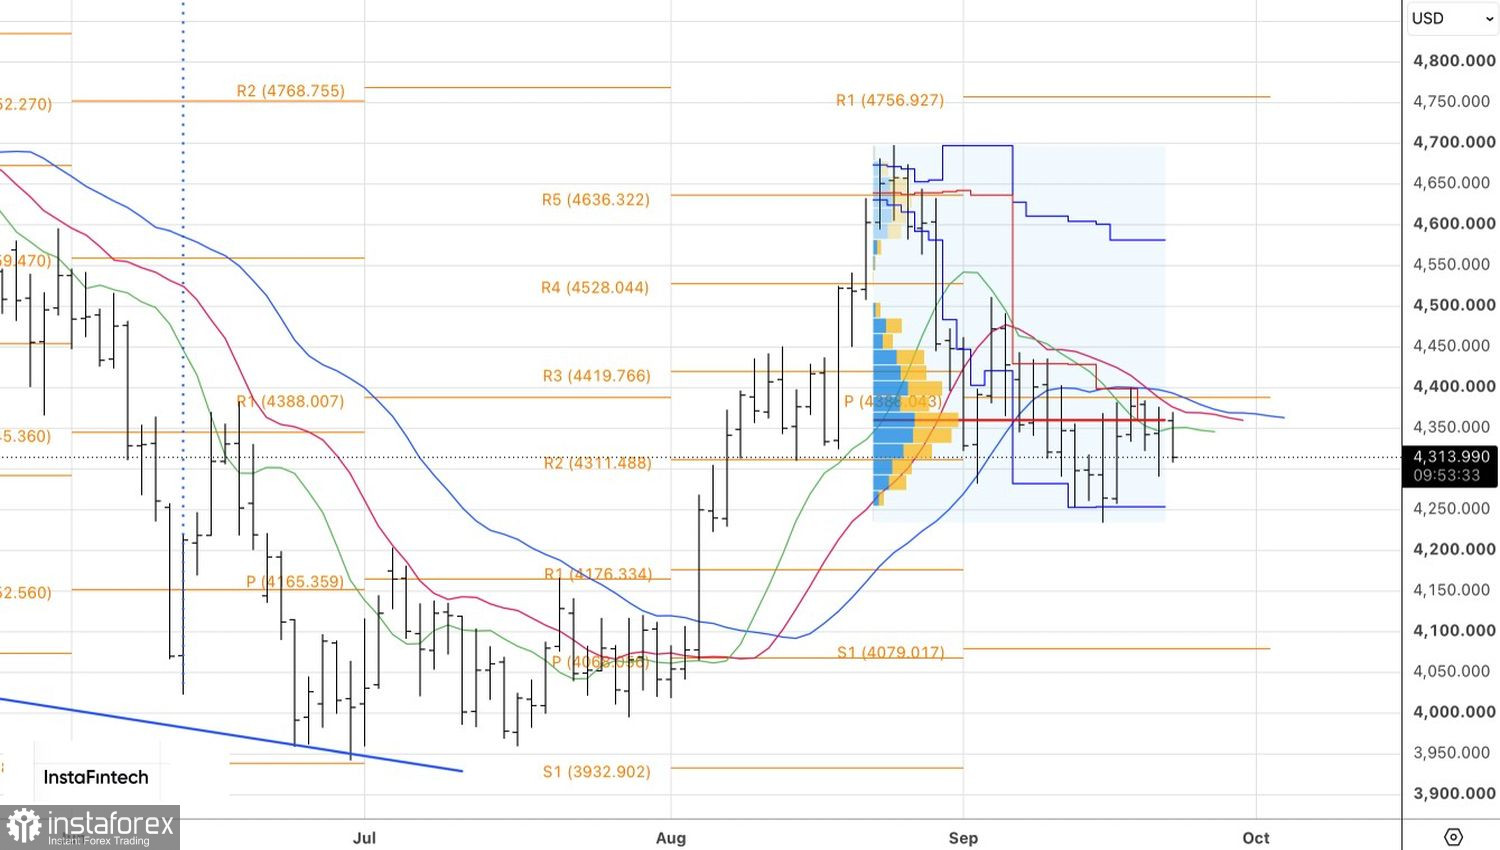
Tecnicamente, o ouro está se consolidando na faixa de US$ 4.250 a US$ 4.400 por onça no gráfico diário. Um rompimento acima do limite superior daria base para compras, enquanto um rompimento abaixo do limite inferior daria base para vendas.


