
Veja também


 22.09.2026 04:06 PM
Após a reunião do BCE em 10 de setembro, o mercado considerava bastante provável que o BCE elevasse as taxas mais três vezes até o final do ano. No entanto, após a reunião do Fed, o mercado revisou essa expectativa.
Depois que o Fed elevou a faixa-alvo da taxa dos fundos federais em 25 pontos-base, em 17 de setembro, a narrativa em torno do diferencial de juros mudou. Antes, o mercado operava com base no cenário de que "o Fed reduz as taxas enquanto o BCE as eleva", esperando que o diferencial se estreitasse em favor do euro. Agora, ambos os bancos centrais estão elevando as taxas, mas o Fed mostrou-se mais hawkish do que o mercado esperava, e o diferencial pode se deslocar ainda mais a favor do dólar.
A expectativa é que o BCE eleve as taxas mais uma vez, em outubro ou dezembro, mas o dot plot do Fed já sinalizou outra alta até o final do ano. O diferencial de política monetária entre os dois bancos centrais permaneceu, em termos aproximados, no nível observado antes da decisão do Fed, e o euro perdeu um de seus principais fatores de sustentação.
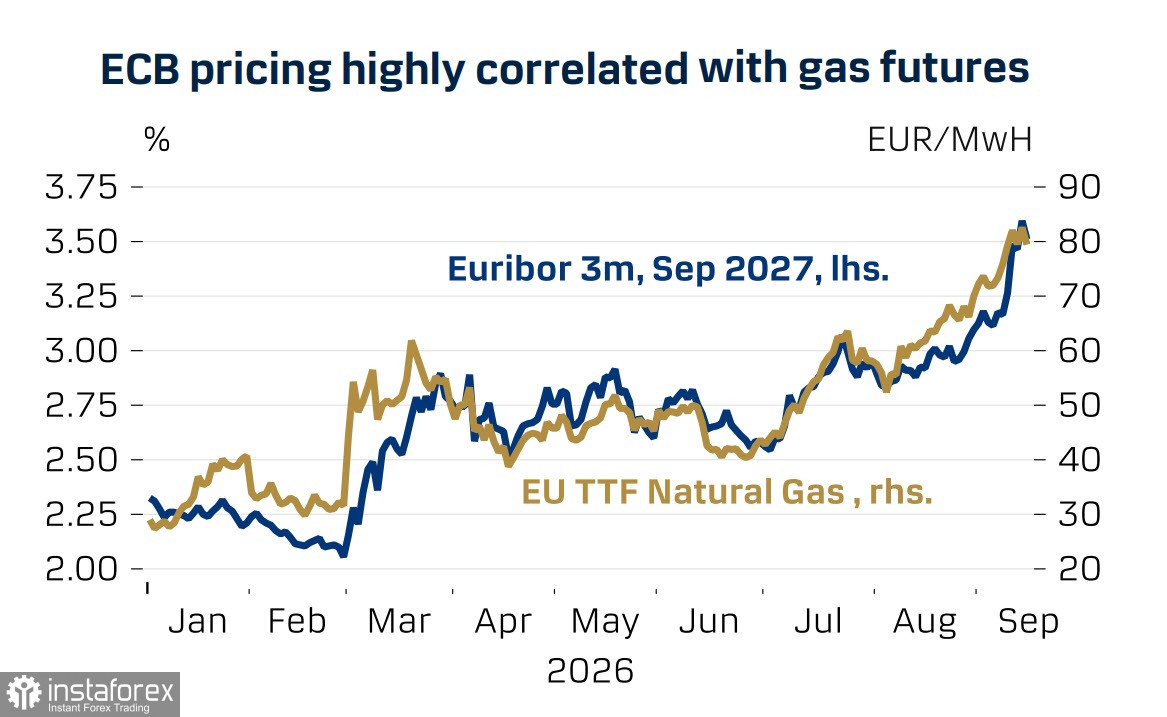
Devemos também considerar os danos estruturais causados à Europa pelo choque energético. O impacto do conflito no Oriente Médio sobre a Europa é muito mais forte do que sobre os Estados Unidos. A Europa é importadora líquida de energia, enquanto os Estados Unidos são exportadores líquidos, e os preços elevados da energia chegam a incentivar investimentos no gás de folhelho americano. Essa assimetria estrutural significa que, quanto mais tempo durar a crise energética, maior será a diferença no crescimento econômico entre os Estados Unidos e a Europa.
No momento, a resiliência da economia da zona do euro está superando as expectativas, o que constitui um fator favorável ao euro. O BCE elevou ligeiramente suas previsões de crescimento para 2026 e 2027, enquanto o setor industrial se beneficia do aumento dos gastos públicos com defesa e dos investimentos corporativos em IA. As exportações também estão crescendo.
A avaliação do BCE também mostra que as expectativas de inflação de longo prazo entre os analistas profissionais permanecem em 2%, enquanto os aumentos de preços por parte das empresas e dos consumidores são limitados. Isso significa que as expectativas de longo prazo estão "geralmente bem ancoradas". Esse fator sustenta a credibilidade do BCE.
A posição vendida líquida no euro caiu para 3,9 bilhões, mas a estimativa de preço continua em queda.
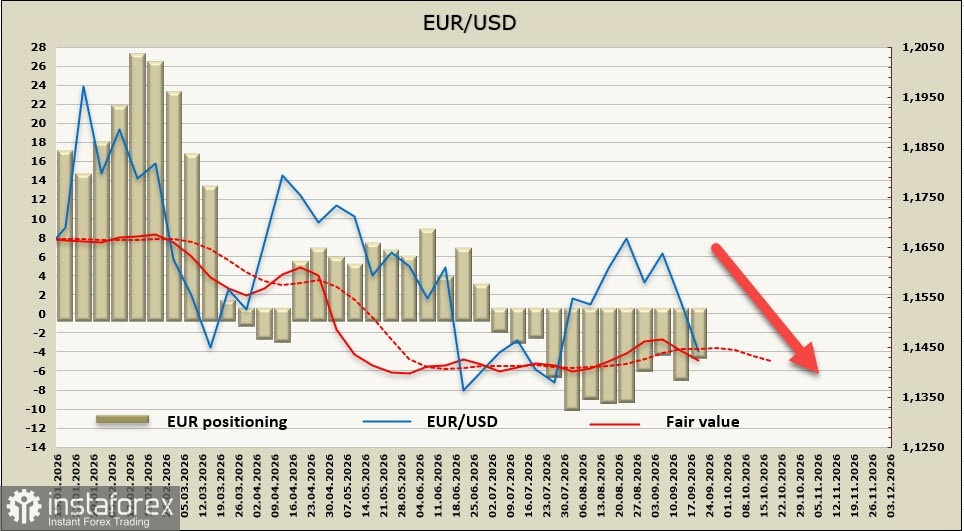
Uma semana antes, esperávamos que o par EUR/USD permanecesse acima do nível de suporte de 1,1510/20 até a reunião do Fed e, de fato, a quebra desse nível ocorreu depois que o Fed sinalizou uma postura mais hawkish do que antes. O diferencial de taxas de juros não sustenta mais o euro, a probabilidade de uma retomada do crescimento diminuiu e o potencial de alta está limitado pelo nível de 1,1510/20. Uma queda em direção a 1,1410/20 parece mais provável.


